
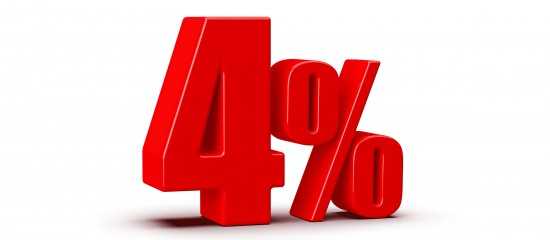
L’État français emprunte au prix fort : le taux de l’OAT 10 ans dépasse les 4 %. Un record depuis 2008 ! Si les investisseurs répondent toujours présents, cette hausse des taux alourdit encore un peu plus le coût de notre dette.
Chaque premier jeudi du mois, l’Agence France Trésor procède à une adjudication d’OAT de long terme (Obligations Assimilables du Trésor). Malgré le fort endettement de la France, les investisseurs ont répondu présent lors de la dernière séance et ont prêté à l’État près de 13,5 milliards d’euros.
Précision : les OAT représentent l’endettement à long terme de l’État français. Ces titres sont émis pour une durée pouvant aller jusqu’à 50 ans. Et à l’instar des obligations classiques, ces titres de créances ouvrent droit, chaque année, au versement d’intérêts et au remboursement du capital à l’échéance de l’emprunt.
Revers de la médaille, emprunter sur les marchés coûte de plus en plus cher à l’État français. En effet, en raison d’une remontée globale des taux d’intérêt et du contexte international, les investisseurs exigent désormais une rémunération plus forte pour prêter à la France. Résultat : lors de ces enchères de septembre, le rendement s’est établi à 4,23 % (après 3,9 % en août dernier). Un niveau de rendement que l’on n’avait plus rencontré depuis la crise des subprimes en 2008.
Quelles incidences pour les particuliers ?
Cette remontée des taux n’est pas une bonne nouvelle pour les personnes souhaitant investir dans l’immobilier. En effet, l’OAT 10 ans influe directement sur le taux de refinancement des établissements bancaires. Ce taux servant notamment de référence pour fixer le taux d’intérêt appliqué aux crédits immobiliers. Il faut donc s’attendre à ce que les banques remontent progressivement leurs barèmes.
À l’inverse, cette hausse peut tourner à l’avantage des épargnants car le taux de l’OAT impacte certains produits financiers. Par exemple, ce type d’obligation détermine les performances des fonds en euros des assurances-vie. Pour composer ces derniers, les assureurs investissent régulièrement les sommes collectées auprès de leurs assurés dans de nouvelles obligations. Avec cette hausse des taux obligataires, le rendement de leur portefeuille va donc s’améliorer progressivement. Toutefois, cette hausse prendra du temps. Les obligations nouvellement acquises viendront s’ajouter au stock d’anciens titres moins bien rémunérés, créant un effet d’inertie.
Attention toutefois : pour les détenteurs de SICAV ou de FCP très exposées aux obligations, la vigilance est de mise. En effet, lorsque les taux d’intérêts remontent, comme c’est le cas actuellement, les obligations, émises précédemment à des taux plus bas, voient leur valeur baisser. Il est donc nécessaire d’être bien éclairé dans ses décisions d’achat ou de revente. Une réallocation stratégique d’une partie de ses actifs peut alors s’avérer être la solution pour dynamiser le rendement de son contrat. Un accompagnement par un conseiller financier peut donc être particulièrement opportun !
À lire également

Contribution exceptionnelle sur les bénéfices des grandes entreprises : un acompte à verser
Les entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€ peuvent être tenues de verser, au 15 décembre 2026, un acompte au titre de la contribution exceptionnelle sur … Read More
Cultures agricoles : dérogation à l’obligation d’implanter un couvert végétal
Sauf dans les zones vulnérables aux pollutions par les nitrates et dans certains départements, une dérogation à l’obligation, imposée par la réglementation européenne, d’implanter une … Read More
Après le PER, bientôt un Plan d’épargne dépendance ?
Un rapport parlementaire propose de créer un Plan d’épargne dépendance dans le sillage du PER. Un nouveau produit d’épargne qui répondrait à un double objectif : couvrir le risque … Read More