Le projet de loi de finances pour 2027 prévoit des mesures fiscales de soutien aux agriculteurs, notamment un suramortissement pour encourager les projets d’avenir agricole.
Le projet de budget 2027 comporte des mesures fiscales visant à soutenir les agriculteurs.
Déduction exceptionnelle pour les projets d’avenir agricole
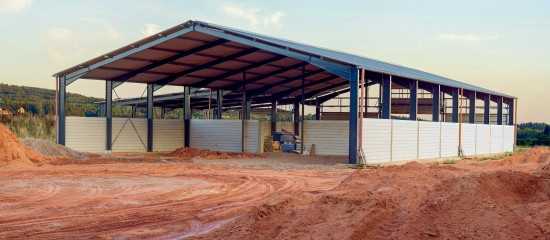
Une exploitation pourrait déduire de son résultat imposable, en plus de l’amortissement classique, 40 % de la valeur d’origine de certains bâtiments et installations, affectés à l’activité et inscrits à l’actif immobilisé, qu’elle construit, rénove, acquiert ou fabrique entre 2027 et 2030 dans le cadre d’un projet d’avenir agricole.
Seraient concernés par ce suramortissement les bâtiments et installations de collecte, de tri, de stockage, de commerce de gros, de préparation et de transformation des récoltes, ceux directement liés à une activité d’élevage et à la transformation primaire d’un produit issu d’une activité d’élevage, les abattoirs et les bâtiments et installations de transformation agroalimentaire.
Prorogation du crédit d’impôt « haute valeur environnementale »
Le crédit d’impôt de 2 500 € dont peuvent bénéficier les exploitations agricoles certifiées de haute valeur environnementale serait étendu aux certifications délivrées en 2027. Ce crédit d’impôt ne pouvant être accordé qu’une seule fois, les entreprises ayant déjà bénéficié de ce dispositif ne peuvent plus en profiter.
Limite d’imputation des déficits agricoles
La déduction des déficits agricoles du revenu global suppose que le total des revenus nets relevant d’autres catégories d’imposition (revenus fonciers, salaires, bénéfices industriels et commerciaux…) dont dispose le foyer fiscal de l’exploitant n’excède pas une certaine limite. Cette limite serait fixée à 131 536 € pour l’imposition des revenus de 2026.
Précision : si cette limite est dépassée, les déficits agricoles ne peuvent pas être déduits du revenu global mais sont seulement reportables sur les bénéfices agricoles des 6 années suivantes.
À lire également
Notaires : un guide sur les biens vacants et sans maître
L’Institut d’études juridiques (IEJ) du Conseil supérieur du notariat publie un guide pratique dédié aux biens vacants et sans maître. Un outil destiné notamment aux notaires, aux communes … Read More
Smic : une revalorisation de 1,6 % au 1 décembre
Le montant du Smic mensuel net devrait être porté à environ 1 502 € au 1 décembre 2026. Une augmentation qui anticipe la revalorisation automatique qui aurait dû intervenir au … Read More
Achat du local commercial par le locataire : quid des frais d’agence ?
Le locataire qui achète le local commercial après avoir accepté l’offre du propriétaire n’est pas redevable des frais d’agence immobilière et peut donc se les faire rembourser lorsqu’il … Read More