
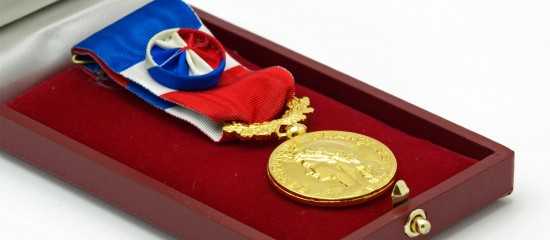
À compter du 1 janvier 2027, la gratification accordée au salarié qui se voit attribuer une médaille d’honneur du travail ne sera plus exonérée de cotisations et contributions sociales.
À titre de récompense de leur ancienneté de services (20 ans, 30 ans, 35 ans…), les salariés peuvent, à leur demande, se voir remettre par l’administration une médaille d’honneur du travail (argent, vermeil, or…). Une médaille qui peut être accompagnée d’une gratification versée par l’employeur et/ou le comité social et économique (CSE) de l’entreprise. Cette prime est actuellement exonérée de cotisations et de contributions sociales, mais jusqu’à la fin de l’année seulement. Explications.
Précision : l’employeur peut être contraint de verser une telle gratification en vertu, notamment, d’un accord d’entreprise ou de la convention collective applicable à l’entreprise.
Une exonération de cotisations sociales…
La gratification globale (employeur et CSE) allouée aux salariés qui se voient attribuer une médaille d’honneur du travail est exonérée non seulement d’impôt sur le revenu mais aussi de cotisations et de contributions patronales et salariales (y compris CSG-CRDS et taxe sur les salaires). Et ce, dans la limite du salaire mensuel brut de base du salarié. La part de la gratification dépassant cette limite étant, elle, assujettie aux cotisations et contributions sociales.
Attention : le salaire mensuel brut de base du salarié ne doit pas tenir compte des primes et indemnités qui lui sont versées, qu’elles constituent ou non un complément de salaire (prime d’ancienneté, de vacances, 13e mois…).
… applicable jusqu’au 31 décembre 2026
La dernière loi de finances a supprimé, à compter du 1er janvier 2026, l’exonération d’impôt sur le revenu bénéficiant à la gratification allouée lors de la délivrance de la médaille d’honneur du travail.
Dans un communiqué publié sur son site internet, le Bulletin officiel de la Sécurité sociale (BOSS) précise que l’exonération de cotisations et de contributions sociales liée à la gratification sera, elle aussi, supprimée. Mais uniquement après un délai de tolérance qui prendra fin le 31 décembre 2026. Autrement dit, les gratifications versées à compter du 1er janvier 2027 seront intégralement soumises aux cotisations et contributions sociales.
Communiqué du BOSS, 10 avril 2026
À lire également
Loi d’urgence agricole : les principales mesures
Adoptée cet été, la loi d’urgence pour la protection et la souveraineté agricoles contient un grand nombre de mesures destinées notamment à renforcer la compétitivité des exploitations … Read More
Coup d’arrêt pour la mutualisation des plafonds de déduction du PER
Suite à la loi de finances pour 2026, l’administration fiscale a durci sa doctrine. Désormais, la mutualisation des plafonds de déduction du PER cesse dès qu’un conjoint atteint 70 ans. … Read More
Chirurgiens-dentistes : des honoraires en hausse en 2025
Selon les résultats d’une récente étude, l’activité des cabinets dentaires se porte bien avec des honoraires en hausse et une stabilisation des charges d’exploitation, entraînant une … Read More