
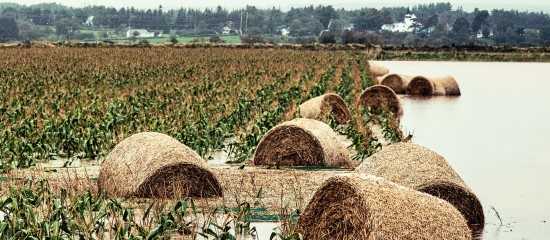
L’administration fiscale a précisé les conditions à remplir pour bénéficier de l’exonération partielle de la réintégration au résultat de la déduction pour épargne de précaution en cas de perte de récoltes ou de cultures résultant d’aléas climatiques.
Vous le savez : le dispositif de déduction pour épargne de précaution (DEP) permet aux exploitants agricoles relevant de l’impôt sur le revenu de déduire de leur bénéfice imposable certaines sommes, à condition d’en épargner une partie (entre 50 et 100 %), afin de pouvoir les utiliser, au cours des 10 exercices suivants, pour faire face aux dépenses nécessitées par l’activité. Lorsque les sommes épargnées sont mobilisées, elles sont réintégrées au résultat et deviennent donc imposables.
Toutefois, pour l’impôt sur le revenu dû à compter de 2024, cette réintégration peut être exonérée à hauteur de 30 % lorsque les sommes servent dans certaines circonstances, notamment en cas de perte de récoltes ou de cultures résultant d’aléas climatiques. Mais à condition que ces pertes ouvrent droit à une indemnisation au titre des contrats d’assurance récolte multirisques climatiques subventionnés ou fondée sur la solidarité nationale.
Rappel : le montant des sommes exonérées ne peut excéder, en principe, 50 000 € par exercice.
À ce titre, l’administration fiscale vient donc de préciser que si les pertes de récoltes ou de cultures sont inférieures au seuil d’indemnisation inscrit au contrat d’assurance et fixé dans les limites prévues par décret, les sommes utilisées pour faire face à ces pertes ne peuvent pas bénéficier de l’exonération partielle.
Attention : les exploitants agricoles qui ont opté, dans leur contrat d’assurance, pour une indemnisation à partir d’un niveau de perte inférieur aux seuils fixés par décret sont exclus du bénéfice de l’exonération partielle.
BOI-BA-BASE-30-45-30 du 13 août 2025
À lire également

Fin du régime simplifié de TVA
Le régime simplifié de TVA sera supprimé à compter du 1 janvier 2027. Les entreprises qui étaient jusqu’alors soumises à ce régime simplifié basculeront vers le régime réel normal … Read More

Quel soutien pour les commerces vandalisés ?
Les commerces ayant subi des dégradations les 17 et 18 octobre derniers peuvent notamment recourir à l’activité partielle et demander des délais de paiement de leurs cotisations sociales et … Read More

La procédure d’injonction de payer
La procédure d’injonction de payer permet à un créancier de recouvrer une somme d’argent en demandant au juge qu’il rende une ordonnance enjoignant au débiteur de payer sa dette … Read More