
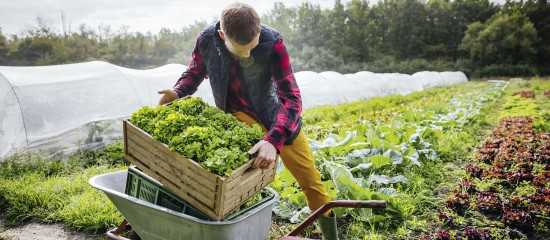
La loi de finances pour 2025 a prorogé le crédit d’impôt pour congés de l’exploitant agricole ainsi que le crédit d’impôt en faveur des exploitations agricoles certifiées de haute valeur environnementale (HVE).
La loi de finances pour 2025 a prorogé deux crédits d’impôts spécialement prévus pour les exploitants agricoles.
Le crédit d’impôt pour congés
Les agriculteurs dont l’activité requiert leur présence quotidienne sur l’exploitation peuvent bénéficier d’un crédit d’impôt lorsqu’ils emploient le personnel nécessaire à leur remplacement pendant leurs congés, à condition que ce remplacement ne fasse pas l’objet d’une autre prise en charge. Le montant de cet avantage fiscal s’élève à 60 % des dépenses éligibles, supportées à cette fin, dans la limite annuelle de 17 jours. Son taux étant porté à 80 % lorsque le remplacement a pour cause une maladie, un accident du travail ou une formation professionnelle.
À savoir : le coût d’une journée est plafonné à 42 fois le taux horaire du minimum garanti en vigueur au 31 décembre de l’année considérée, à savoir 4,22 € pour 2024, soit un crédit d’impôt plafonné à 1 808 € (taux de 60 %) ou à 2 410 € (taux de 80 %).
Bonne nouvelle : ce crédit d’impôt est prorogé de 3 ans et s’applique donc aux dépenses engagées jusqu’au 31 décembre 2027.
Précision : dans le cadre d’un groupement agricole d’exploitation en commun (Gaec), le plafond du crédit d’impôt est multiplié par le nombre d’associés, dans la limite de 4. Le plafond par associé ne pouvant toutefois excéder celui bénéficiant à un exploitant individuel au taux de 80 % (2 410 € pour 2024).
Le crédit d’impôt haute valeur environnementale
Les exploitations agricoles qui disposent d’une certification haute valeur environnementale (HVE), obtenue entre 2022 et 2024, peuvent bénéficier d’un crédit d’impôt de 2 500 €.
Autre bonne nouvelle : ce crédit d’impôt est étendu aux certifications délivrées au cours de l’année 2025.
Précision : dans le cadre d’un Gaec, le montant du crédit d’impôt est multiplié par le nombre d’associés, dans la limite de 4.
Attention, ce crédit d’impôt ne peut être accordé qu’une seule fois.
Art. 67 et 73, loi n° 2025-127 du 14 février 2025, JO du 15
BOI-BA-RICI-20-50 du 26 mars 2025
À lire également
Délai de réponse à une proposition de redressement
J’ai reçu pour mon entreprise une proposition de rectification de l’administration fiscale indiquant que je ne dispose que de 30 jours pour répondre. Comment ce délai se décompte-t-il ? … Read More
Notaires : un mandat exprès en cas de contrôle fiscal
La Cour de cassation a estimé qu’un notaire ne peut pas accepter ou refuser une proposition de redressement pour le compte de son client sans disposer d’un mandat exprès … Read More
Indice National du Bâtiment BT01
Publié chaque mois par le ministre chargé de la Construction et de l’Habitation, l’Indice BT01 est la référence officielle de révision des prix de construction qui mesure l’évolution du … Read More