
Lorsqu’une subvention reçue par une association constitue, en réalité, la contrepartie d’une prestation de services à titre onéreux rendue à l’organisme qui la verse, cette somme est soumise à la TVA. Il s’agit alors du prix payé pour le service rendu.
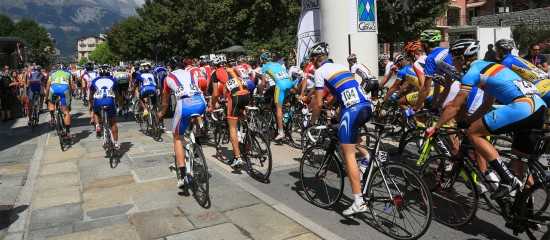
Dans une affaire récente, une association qui, selon ses statuts, avait pour objet de promouvoir l’éducation par les activités sportives et de développer la pratique du cyclisme, avait reçu de la région Bretagne 900 000 € de subventions sur 2 ans en soutien de son programme sportif. En contrepartie, l’association devait, notamment, mentionner le partenariat avec cette région sur tous les documents promotionnels (affiches, site internet, maillots, véhicules…). Estimant que ces subventions contribuaient exclusivement au financement de ses activités d’intérêt général, l’association ne les avait pas soumises à la TVA.
À tort, selon l’administration fiscale et les juges. En effet, l’activité réelle de l’association avait consisté uniquement à préparer, encadrer et engager une équipe de cyclistes dans des courses professionnelles. En l’absence d’autres prestations, les subventions constituaient bien la contrepartie de la prestation de promotion de la région Bretagne que l’association s’était engagée à fournir.
Cour administrative d’appel de Nantes, 14 avril 2023, n° 21NT03660
À lire également
Demande de versement anticipé du salaire
L’un de nos salariés nous demande de lui verser son salaire de manière anticipée. Sommes-nous obligés d’accepter cette demande et, dans l’affirmative, quel montant sommes-nous autorisés à … Read More
Les avantages du nouveau statut de JEII
Le statut de jeune entreprise d’innovation à impact (JEII) créé par la loi de finances pour 2026 offre des avantages fiscaux et sociaux … Read More
Soutien aux associations : mécénat ou parrainage ?
Les opérations de mécénat et de parrainage effectuées par les entreprises au profit des associations obéissent à des règles fiscales distinctes … Read More