
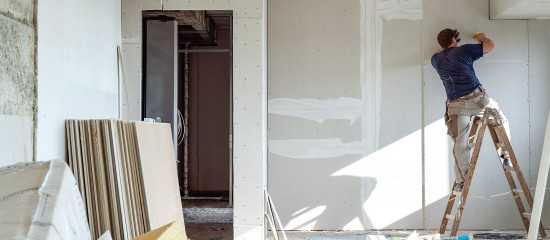
Pour que la TVA soit exigible sur un acompte versé avant la réalisation d’une prestation de services, il faut, selon le Conseil d’État, que, d’une part, tous les éléments pertinents de la future prestation soient déjà connus et que, d’autre part, la réalisation de la prestation ne soit pas incertaine.
Pour les prestations de services, la TVA est due, en principe, dès l’encaissement des acomptes, du prix ou de la rémunération. La prestation peut donc ne pas avoir encore été réalisée au moment du paiement.
À noter : les prestataires de services peuvent opter pour l’exigibilité de la TVA d’après les débits. Dans ce cas, la TVA n’est pas due lors de l’encaissement, mais à la facturation.
À ce titre, dans une affaire récente, une SARL avait encaissé un acompte pour l’exécution de travaux immobiliers consistant en l’aménagement d’un corps de ferme en 15 appartements. L’administration fiscale avait estimé que cet acompte devait être soumis à la TVA au moment de son encaissement au motif qu’il constituait le paiement anticipé d’une partie du montant des travaux. Ce que contestait la société de construction dans la mesure où cet acompte avait été versé avant la délivrance du permis de construire. La réalisation des travaux envisagés restait donc incertaine à la date de ce versement.
Ce que vient de confirmer le Conseil d’État. En effet, selon lui, lorsqu’une prestation de services n’a pas encore été réalisée, la TVA est exigible lors de l’encaissement de l’acompte seulement à la double condition que :
– tous les éléments pertinents de la future prestation soient déjà connus et, en particulier, que les biens ou les services soient désignés avec précision ;
– la réalisation de la prestation ne soit pas incertaine.
Conseil d’État, 24 février 2021, n° 429647
À lire également
Les retards de paiement en baisse au 1 semestre 2026
Selon Altares, les retards de paiement entre entreprises ont baissé au 1 semestre 2026 pour s’établir à 12,3 jours … Read More
Cotisation chômage-intempéries pour la campagne 2026-2027
Pour la campagne 2026-2027, le taux de la cotisation chômage-intempéries reste fixé à 0,68 % pour les entreprises de gros œuvre et à 0,13 % pour les autres entreprises … Read More
Les charmes de la société civile immobilière
Forme de société très répandue, la société civile immobilière (SCI) a pour objet l’acquisition, la gestion et la location d’un ou de plusieurs biens immobiliers. Elle constitue un outil … Read More