
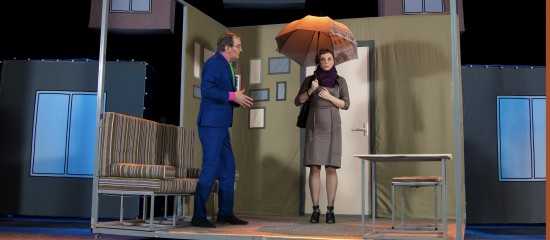
Les associations présentant des spectacles de variétés ou des spectacles de théâtre bénéficient d’un avantage fiscal.
Les associations soumises à l’impôt sur les sociétés qui exercent l’activité d’entrepreneur de spectacles vivants peuvent, sous certaines conditions, bénéficier d’un crédit d’impôt. Un avantage notamment subordonné à l’obtention d’un agrément provisoire, puis définitif.
Ce crédit d’impôt était réservé aux spectacles musicaux pour les demandes d’agrément provisoires déposées depuis le 1er janvier 2019.
Pour les demandes d’agréments provisoires déposées à compter du 1er janvier 2020, l’avantage fiscal concerne également les spectacles de variétés et les spectacles de théâtre. Cependant, il consiste non pas en un crédit d’impôt mais seulement en une réduction d’impôt. L’association peut uniquement déduire de l’impôt dû 30 % des dépenses éligibles : si le montant de ce pourcentage est supérieur à celui de l’impôt que l’association doit verser, cette dernière n’a pas droit à un remboursement ni à un report sur l’impôt dû les années suivantes.
Le crédit ou la réduction d’impôt est soumis au respect de différentes conditions dont une liée à la salle dans lequel le spectacle se déroule. Ainsi, ce dernier doit être présenté dans un lieu dont la jauge respecte une capacité variant selon la catégorie de spectacle :
– 2 100 personnes pour les concerts de musiques actuelles ;
– 4 800 personnes pour les comédies musicales ;
– 1 700 personnes pour les concerts vocaux et de musique de chambre interprétés par maximum 15 musiciens ou chanteurs, spectacles lyriques ;
– 2 500 personnes pour les concerts vocaux et de musique de chambre interprétés par plus de 15 musiciens ou chanteurs, concerts symphoniques.
Un récent décret vient de rajouter une jauge pour les spectacles d’humour définis comme « une suite de sketchs ou un récital parlé donnés par un ou plusieurs artistes non interchangeables ». Celle-ci est ainsi fixée à 2 100 personnes.
Art. 37 et 38, loi n° 2020-935 du 30 juillet 2020, JO du 31
Décret n° 2020-1213 du 1er octobre 2020, JO du 3
À lire également
Les formalités liées au recrutement d’un salarié
L’embauche d’un salarié au sein de l’entreprise vous oblige à accomplir un certain nombre de formalités. Tour d’horizon … Read More
Quand la mise en liquidation judiciaire d’une entreprise en redressement s’impose
Lorsque le redressement d’une entreprise se révèle impossible, elle doit être placée en liquidation judiciaire. Tel est le cas lorsqu’elle ne démontre pas être en mesure de couvrir … Read More
Comment optimiser le recouvrement de vos créances clients
Pour toute entreprise, il est primordial de se faire payer en temps et en heure les produits qu’elle vend ou les prestations qu’elle fournit à ses clients. Car … Read More